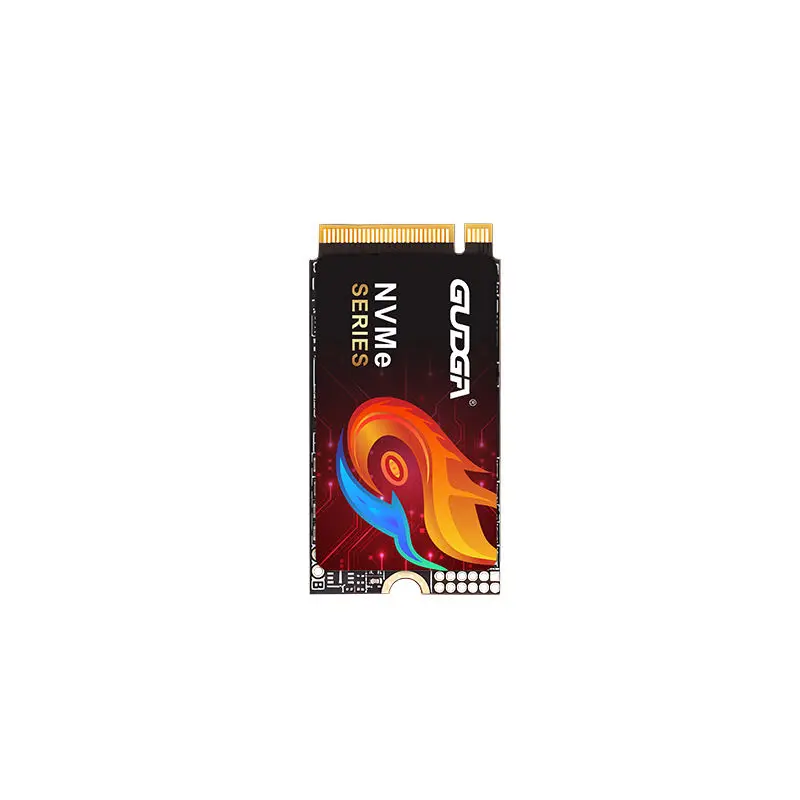
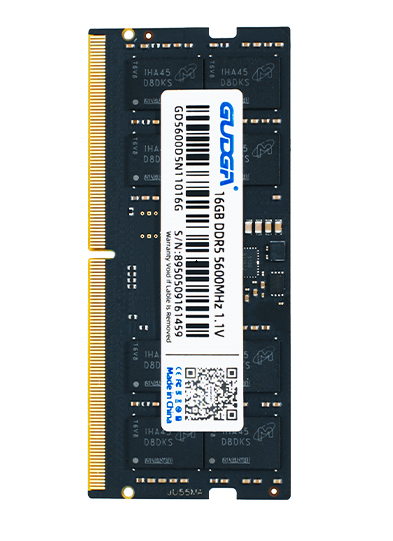
Tegen het einde van het derde kwartaal van 2026 waren de mondiale markten voor SSD's en geheugenmodules voorbij de explosieve groei van het tweede kwartaal gegaan en waren ze terechtgekomen in een nieuw landschap dat werd gekenmerkt door matigende prijsstijgingen en structurele divergentie. Uit recente gegevens uit de sector blijkt dat, hoewel de prijzen voor DRAM-modules gestaag blijven stijgen, de SSD-markt een gemengd beeld laat zien: producten op instapniveau zien lichte prijsdalingen om het volume te vergroten, terwijl high-end vlaggenschipmodellen stevige prijzen handhaven. De opslagsector is officieel een fase van structurele aanpassing ingegaan, gedreven door de wisselwerking tussen vraag en aanbod.
Op de geheugenmarkt houdt de opwaartse prijstrend aan, hoewel het stijgingstempo aanzienlijk is vertraagd. Volgens de laatste monitoringgegevens van instellingen als TrendForce en Sigmaintell stegen de mondiale DRAM-contractprijzen in het derde kwartaal van 2026 met 13%–18% op kwartaalbasis – een duidelijke daling vergeleken met de stijging van 58%–63% in het tweede kwartaal. Begin september waren de spotprijzen voor mainstream DDR5-geheugen jaar-op-jaar met bijna 50% gestegen, terwijl de prijzen voor populaire modellen zoals de 16GB DDR5 5600 bleven stijgen; Ondertussen heeft DDR4-geheugen – dat voorheen ruimschoots aanwezig was – te kampen gehad met structurele tekorten, wat tot gelijktijdige prijsstijgingen heeft geleid.
De belangrijkste drijfveren achter deze ronde van geheugenprijsstijgingen zijn aanpassingen aan de productiecapaciteitsstructuren en de explosieve vraag naar AI-rekenkracht. Grote fabrikanten als Samsung, Micron en SK Hynix blijven de capaciteit voor standaard DRAM voor consumenten inperken, waardoor de kernproductie wordt verschoven naar producten met een hoge toegevoegde waarde, zoals HBM (High Bandwidth Memory) en serverspecifiek geheugen, wat resulteert in een aanhoudend krappe voorraad geheugen voor consumenten. Tegelijkertijd heeft de massale inzet van AI-servers en krachtige eindgebruikersapparatuur het verbruik van hoogwaardige opslagchips sterk doen toenemen. Het industriële patroon van ‘tekorten aan rekenkracht op de korte termijn versus tekorten aan opslagruimte op de lange termijn’ is diepgeworteld geraakt, en de consensus binnen de sector is dat het tekort aan geheugenaanbod tot 2027 kan voortduren.
In tegenstelling tot de breed gedragen prijsstijgingen op de geheugenmarkt, vertoont de SSD-markt aanzienlijke verschillen. Sinds september zijn de prijzen voor instapniveau 256GB en 512GB SATA en PCIe 3.0 SSD's licht gedaald, omdat kleine en middelgrote fabrikanten de prijzen verlagen om verzendingen te stimuleren en de voorraaddruk te verlichten. De prijzen voor high-end PCIe 4.0 en PCIe 5.0 vlaggenschip-SSD's blijven echter stabiel; De reguliere high-end modellen van 1 TB, zoals de Samsung 990 Pro en Kimtigo TP5000, zijn stabiel gebleven zonder noemenswaardige schommelingen. Uit sectoranalyse blijkt dat het verschil in SSD-prijzen voortkomt uit een mismatch tussen vraag en aanbod. Hoge kosten voor upstream NAND-flashchips hebben een bodemprijs voor high-end SSD's tot stand gebracht, terwijl de zwakke vraag in de consumentenelektronicasector – gekenmerkt door lage consumenteninteresse in apparaatvervangingen of upgrades – en de trage vraag vanuit industriële controle- en commerciële OEM-sectoren een andere dynamiek hebben gecreëerd. Om marktaandeel te veroveren hebben kleine en middelgrote fabrikanten hun toevlucht genomen tot het verlagen van de prijzen van instapproducten om de verzendingen te stimuleren. Dit heeft geresulteerd in een marktpatroon waarin de prijzen in het hogere segment stabiel blijven, terwijl de prijzen in het lagere segment dalen.
Strategische bewegingen in de sector versnellen, waardoor er momentum ontstaat voor groei op de lange termijn. De toeleveringsketen voor binnenlandse opslag blijft doorbraken boeken; ChangXin Memory Technologies (CXMT) is een aanbesteding voor apparatuur gestart voor zijn nieuwe fabriek in Shanghai. Eenmaal voltooid zal de faciliteit naar verwachting een maandelijkse capaciteit van 600.000 wafers bereiken, waardoor de zelfvoorzieningsgraad van de binnenlandse DRAM-productie effectief wordt vergroot en de aanboddruk op de lokale markt wordt verlicht. Ondertussen zijn talloze modulefabrikanten hun productportfolio's aan het upgraden door de traditionele low-end productie terug te schalen en zich te concentreren op snel geheugen en SSD's met hoge capaciteit die zijn ontworpen voor AI-apparaten en krachtige pc's. Deze verschuiving verlicht geleidelijk de structurele onevenwichtigheid die wordt gekenmerkt door moordende concurrentie aan de onderkant en een schaarste aan producten uit het hogere segment.
Wat de toekomstige trends betreft, voorspellen marktanalisten over het algemeen dat het vierde kwartaal van 2026 de piek voor de opslagprijzen zal markeren. Gedreven door capaciteitsherschikking en de essentiële vraag zullen de geheugenprijzen waarschijnlijk op een hoog niveau fluctueren, waarbij een aanzienlijke daling hoogst onwaarschijnlijk wordt geacht. De SSD-markt zal uiteenlopende trends blijven zien: de prijzen voor goedkope producten kunnen kleine aanpassingen ondergaan, terwijl high-end, snelle SSD's naast hardware-upgrades hun prijsbestendigheid zullen behouden. Naarmate de binnenlandse productiecapaciteit toeneemt en de dynamiek tussen vraag en aanbod stabiliseert, kan de opslagindustrie de fase van eenzijdige prijsstijgingen achter zich laten en tegen 2027 een nieuwe fase van gestage ontwikkeling ingaan.
We gebruiken cookies om u een betere browse-ervaring te bieden, het siteverkeer te analyseren en de inhoud te personaliseren. Door deze site te gebruiken, gaat u akkoord met ons gebruik van cookies.Privacybeleid